بهگزارش خبرگزاری تسنیم، نبرد تولیدکنندگان نفت خاورمیانه برای بازپسگیری سهم بازار ازدسترفته در جریان جنگ ایران، همزمان با احیای تدریجی صادرات از تنگه هرمز شدت گرفته است؛ رقابتی که در کنار تفاوت توان تولید و صادرات کشورهای منطقه، شکاف میان اعضای فعلی و پیشین سازمان کشورهای صادرکننده نفت (اوپک) را افزایش داده و توان این سازمان برای مدیریت هماهنگ عرضه و اثرگذاری بر قیمتها را با چالش مواجه کرده است.
بر اساس دادههای شرکت تحلیلگر «کپلر» (Kpler)، میانگین صادرات نفت خام از تنگه هرمز در دو هفته گذشته به 12 میلیون بشکه در روز رسیده که معادل حدود 80 درصد سطح پیش از جنگ است. همچنین با احتساب صادرات از مسیرهای جایگزین، از جمله پایانههای عربستان در دریای سرخ و هاب صادراتی فجیره در امارات، مجموع صادرات نفت خام خاورمیانه در بخش عمدهای از هفته منتهی به 3 اکتبر از میانگین 18 میلیون بشکه در روز پیش از جنگ فراتر رفت.
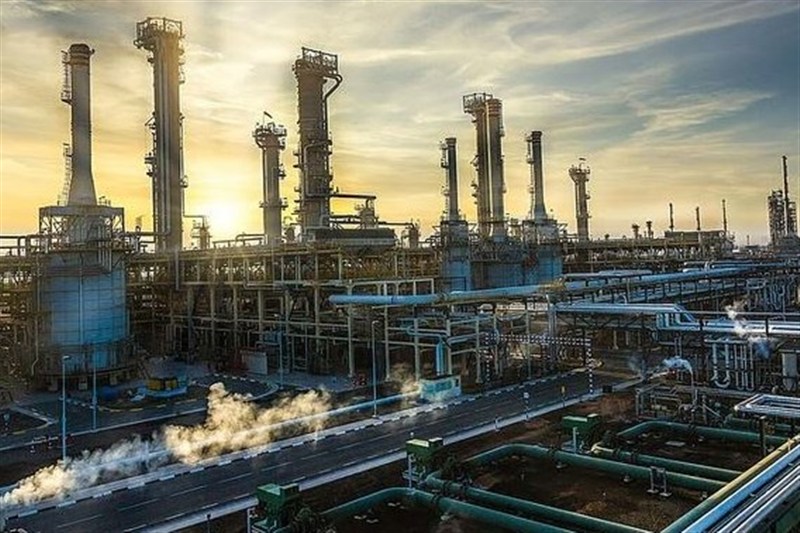
به گزارش مؤسسه مشاوره «انرژی اسپکتس» (Energy Aspects)، در پی این روند، کسری عرضه جهانی نفت خام که در ماه مه نزدیک به چهار میلیون بشکه در روز بود، انتظار میرود در اکتبر به 250 هزار بشکه در روز کاهش یابد.
با وجود بهبود صادرات، تولیدکنندگان خلیج فارس از شرایط یکسانی برای بازگشت به بازار برخوردار نیستند. تفاوت در ظرفیت تولید، دسترسی به مسیرهای صادراتی و توانایی بازیابی زیرساختها، رقابت بر سر مشتریان را تشدید کرده است؛ رقابتی که در شرایط افزایش هزینههای حملونقل و بیمه و تداوم ناامنی در تنگه هرمز، همچنان با ریسک بالایی همراه است.
شاخص نفت برنت نیز با وجود بهبود نسبی عرضه، همچنان بیش از 100 دلار در هر بشکه معامله میشود؛ رقمی که حدود 40 درصد بالاتر از سطح پیش از جنگ است. این وضعیت نشان میدهد که بازگشت بخشی از عرضه به بازار، بهتنهایی برای رفع نگرانیهای ناشی از اختلال در مسیرهای انتقال نفت کافی نبوده است.
خروج امارات، ضربهای به انسجام اوپک
رقابت کنونی در شرایطی تشدید شده که اوپک با چالشهای فزایندهای در حفظ انسجام اعضا و مدیریت عرضه مواجه است. این سازمان در گذشته، هنگام ظهور منابع جدید عرضه نفت، از جمله گسترش حفاریهای فراساحلی در دهه 1980 و رونق تولید نفت شیل در دهه 2010، معمولاً با اتکا به تولیدکنندگان کمهزینه و افزایش عرضه، برای حفظ سهم بازار خود اقدام میکرد.
اما این بار، رقابت بر سر سهم بازار تنها تهدیدی بیرونی برای اوپک نیست و اختلاف منافع تولیدکنندگان منطقه، موقعیت این سازمان را از درون تحت فشار قرار داده است.
اوپک که پیشتر از پیامدهای جنگ اوایل سال جاری آسیب دیده بود، در ماه مه با خروج امارات متحده عربی ضربه دیگری را تجربه کرد. ابوظبی با هدف پیگیری برنامههای خود برای افزایش قابلتوجه ظرفیت تولید، از این سازمان خارج شد؛ اقدامی که پرسشهایی را درباره آینده این تشکل 66 ساله به رهبری عربستان سعودی و توانایی آن برای حفظ نفوذ بر بازار جهانی نفت مطرح کرده است.
خروج امارات در شرایطی اهمیت بیشتری پیدا میکند که این کشور در مقایسه با برخی دیگر از تولیدکنندگان منطقه، توانسته است صادرات خود را سریعتر احیا کند و تولید را به سطحی بالاتر از میانگین پیش از جنگ برساند. این تفاوت عملکرد، در کنار کاهش هماهنگی میان تولیدکنندگان، میتواند توان اوپک برای تنظیم جمعی عرضه و مدیریت قیمتها را محدودتر کند.
تفاوت توان تولید، رقابت را نابرابر کرده است
بر اساس دادههای مؤسسه «انرژی اسپکتس»، پیشبینی میشود مجموع تولید نفت خام عربستان سعودی، امارات متحده عربی، عراق و کویت در ماه اکتبر بهطور میانگین به 17.3 میلیون بشکه در روز برسد؛ در حالی که میانگین تولید این چهار کشور در شش ماه پیش از آغاز جنگ حدود 21 میلیون بشکه در روز بود.
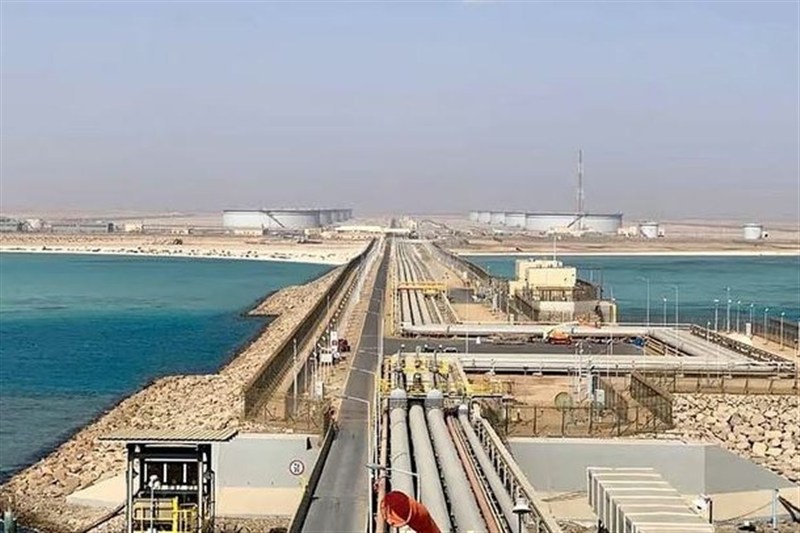
با این حال، روند بازیابی تولید در این کشورها یکسان نیست. امارات متحده عربی با توسعه سیستم انتقال نفت برای دور زدن محدودیتهای تنگه هرمز، توانسته است صادرات خود را به سطح پیش از جنگ نزدیک کند.
دادههای کپلر نشان میدهد میانگین صادرات نفت خام امارات از ماه ژوئن به 3.3 میلیون بشکه در روز رسیده است؛ رقمی که تقریباً با سطح پیش از جنگ برابری میکند. همچنین به گزارش مؤسسه «انرژی اسپکتس»، میانگین تولید نفت خام این کشور از ماه ژوئن حدود 4.2 میلیون بشکه در روز بوده که از میانگین 3.9 میلیون بشکهای پیش از جنگ بیشتر است.
در مقابل، عربستان سعودی با وجود بازیابی صادرات، همچنان با محدودیتهایی در بخش تولید روبهرو است. ریاض در آغاز جنگ بخش قابلتوجهی از نفت خود را به بندر ینبع در ساحل غربی منتقل کرد و صادرات این کشور در بخش عمدهای از دوران درگیری در حدود 60 درصد سطح پیش از جنگ باقی ماند.
با این حال، حملات ماه سپتامبر به خط لوله شرق ـ غرب و محاصره تنگه بابالمندب توسط حوثیها، مسیر جایگزین صادرات عربستان را با اختلال مواجه کرد و این کشور را به استفاده بیشتر از تنگه هرمز سوق داد.
بر اساس دادههای کپلر، میانگین صادرات نفت خام عربستان در سه هفته گذشته به حدود 7.3 میلیون بشکه در روز رسیده که به سطح پیش از جنگ نزدیک است. با این حال، پیشبینی میشود تولید این کشور در ماه اکتبر تنها 7.4 میلیون بشکه در روز باشد؛ رقمی معادل حدود 75 درصد سطح پیش از جنگ که کاهش ظرفیت پالایش داخلی در پی حملات ماههای اخیر به تأسیسات فرآوری نفت از عوامل مؤثر بر آن عنوان شده است.
امین ناصر، مدیرعامل شرکت آرامکوی سعودی، نیز این هفته در کنفرانس «مجمع هوش انرژی» در لندن اعلام کرد که عربستان در صورت نیاز میتواند ظرف چند روز تولید خود را به 12 میلیون بشکه در روز افزایش دهد.
در همین حال، روند بازیابی تولید در دیگر کشورهای منطقه متفاوت بوده و عراق نیز افزایش چشمگیری در تولید خود تجربه کرده است. این تفاوتها نشان میدهد که تولیدکنندگان خلیج فارس، با وجود مواجهه با یک شوک مشترک، از توان یکسانی برای بازگشت به بازار برخوردار نیستند.
بازگشت تدریجی سهم بازار در آسیا
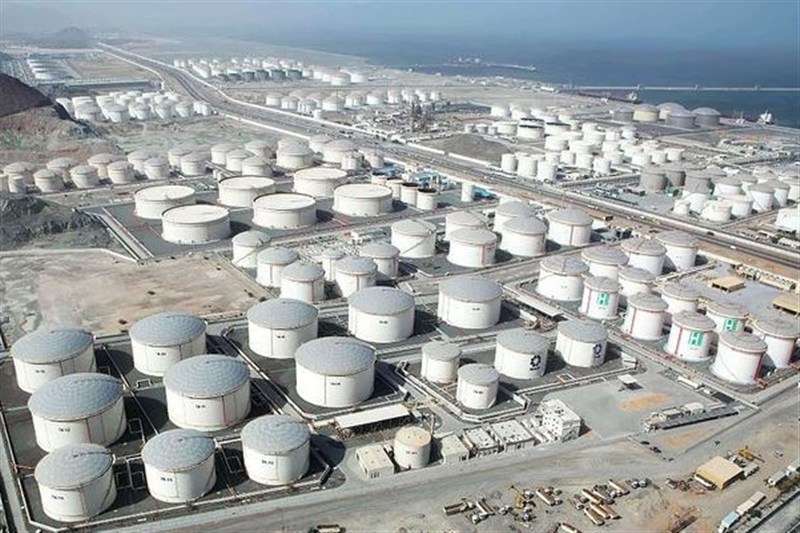
تغییرات صادرات نفت خاورمیانه بهتدریج در بازار آسیا، بهعنوان مقصد اصلی صادرات نفت خام کشورهای منطقه، نمایان شده است.
بر اساس محاسبات «آراوآی» (ROI) مبتنی بر دادههای کپلر، سهم عربستان سعودی از واردات نفت خام آسیا از 24 درصد در ماه فوریه به پایینترین سطح تاریخی خود، یعنی 9 درصد در سپتامبر، کاهش یافت؛ اما انتظار میرود این سهم در اکتبر به حدود 14 درصد افزایش یابد.
در مقابل، امارات متحده عربی توانسته است جایگاه خود را در این بازار تا حد زیادی حفظ کند؛ بهطوری که سهم این کشور از واردات نفت خام آسیا از 13 درصد در فوریه به 12 درصد در اکتبر کاهش یافته است.
این تفاوت در عملکرد صادراتی، در کنار خروج امارات از اوپک، نشاندهنده دشوارتر شدن هماهنگی میان تولیدکنندگان نفت منطقه است. در چنین شرایطی، کشورهایی که سریعتر ظرفیت تولید و مسیرهای صادراتی خود را بازیابی میکنند، از موقعیت بهتری برای بازپسگیری مشتریان برخوردار خواهند بود؛ موضوعی که میتواند رقابت بر سر سهم بازار را تشدید کند.
با این حال، بهبود صادرات خاورمیانه هنوز شکننده است. تداوم ناامنی در تنگه هرمز و هزینههای بالای حملونقل و بیمه، مانع از آن شده است که افزایش عرضه به کاهش چشمگیر قیمت سوخت برای مصرفکنندگان منجر شود.
در مجموع، بازگشت تدریجی صادرات نفت خلیج فارس، در کنار تفاوت توان تولیدکنندگان و کاهش انسجام اوپک، رقابت بر سر سهم بازار را وارد مرحله تازهای کرده است؛ رقابتی که میتواند جایگاه این سازمان را در مدیریت عرضه جهانی نفت بیش از پیش تضعیف کند.
انتهای پیام/