По сообщению Тасним новости, в конце октября 2026 года финансовые рынки США, а вслед за ними и мировая экономика столкнулись с одним из самых масштабных периодов коррекции и падения за современную историю.
В этот период ключевые индексы Уолл-стрит, прежде всего технологический индекс «Nasdaq 100», начали снижаться, что привело к сокращению рыночной капитализации ведущих компаний на сумму от 1 до 2 трлн долларов.
Технологические гиганты, ранее выступавшие локомотивами роста фондового рынка и достигшие астрономических оценок благодаря перспективам развития искусственного интеллекта (ИИ), столкнулись с двузначным падением котировок своих акций.
Одновременно беспрецедентное обострение геополитической напряжённости на Ближнем Востоке, в частности начало вооружённых столкновений и фактическое перекрытие Ормузского пролива после атак на несколько нефтяных танкеров, повергло энергетические рынки в шок.
Возникает вопрос: было ли масштабное падение стоимости акций технологических компаний обусловлено исключительно внутренними процессами в отрасли и опасениями инвесторов относительно окупаемости огромных вложений в искусственный интеллект или же макроэкономические и геополитические факторы, такие как война и блокировка ключевых энергетических маршрутов региона, включая Ормузский пролив, сыграли роль катализатора и стали определяющими факторами этого обвала?
Анализ данных финансовых рынков, корпоративной отчётности, макроэкономических показателей и тенденций в энергетическом секторе свидетельствует о том, что эти два явления действовали не изолированно, а в совокупности, создав условия для «идеального шторма» (Perfect Storm).
Кризис в сфере искусственного интеллекта выявил структурную уязвимость компаний и привёл к возникновению отрицательных денежных потоков, тогда как кризис вокруг Ормузского пролива, вызвав инфляционный шок и изменение ставок дисконтирования, нанёс окончательный удар по чрезмерно завышенным рыночным оценкам.
Анализ внутренних факторов уязвимости: кризис капитальных затрат на искусственный интеллект;
Чтобы понять, каким образом геополитический кризис на Ближнем Востоке повлиял на технологические компании Кремниевой долины, необходимо прежде всего проанализировать их уязвимое положение осенью 2026 года.
До этого момента на рынке преобладало убеждение в необходимости практически неограниченных инвестиций в инфраструктуру генеративного искусственного интеллекта (Generative AI) ради сохранения конкурентных преимуществ. Однако после публикации финансовой отчётности за третий квартал этот подход сменился повсеместными опасениями относительно формирования инвестиционного пузыря.
Смена парадигмы: от роста к окупаемости инвестиций;
Технологические компании направляли и продолжают направлять беспрецедентные средства на строительство центров обработки данных (Data Centers), приобретение передовых графических процессоров (GPU) и развитие инфраструктуры облачных вычислений.
Согласно общим оценкам таких финансовых организаций, как «JPMorgan», совокупные мировые капитальные затраты в сфере искусственного интеллекта к концу текущего десятилетия могут достичь 5,5 трлн долларов.
Только на 2026 год этот показатель в мировом масштабе оценивается более чем в 900 млрд долларов. По прогнозам рейтингового агентства «Moody's», капитальные затраты одних лишь крупнейших поставщиков облачных услуг (Hyperscalers) в 2027 году приблизятся к 1 трлн долларов.
Столь масштабный отток капитала заставил Уолл-стрит переключить внимание с «роста выручки» на «свободный денежный поток» (Free Cash Flow).
Институциональные инвесторы столкнулись с тем, что доходы от искусственного интеллекта не успевают расти такими же темпами, как стремительно увеличивающиеся расходы на его развитие. Это оказывает серьёзное давление на финансовое положение крупнейших компаний.
Согласно сообщениям, управляющие активами отказываются принимать оборудование для искусственного интеллекта в качестве надёжного залога при финансировании проектов из-за высоких темпов его амортизации и риска быстрого устаревания специализированных микросхем.
Кризис ведущих компаний и обвал рыночных оценок;
Подробный анализ показателей крупнейших компаний, известных как «Великолепная семёрка», а также других ключевых участников рынка позволяет лучше понять масштабы внутреннего кризиса отрасли.
В конце октября публикация финансовой отчётности этих компаний вызвала волну распродаж на рынке, которая в конечном итоге привела к историческим обвалам котировок.
«Alphabet» (материнская компания Google): Одно из самых значительных падений пришлось на «Alphabet». После публикации финансовых результатов акции компании подешевели на 12,64–13%, что само по себе привело к сокращению её рыночной капитализации примерно на 475 млрд долларов.
Несмотря на впечатляющий рост выручки облачного подразделения «Google» на 103%, до 30,7 млрд долларов, основной источник доходов компании — рекламные поступления от поискового бизнеса — составил 63,35 млрд долларов, не оправдав ожиданий аналитиков на уровне 65 млрд долларов.
Капитальные затраты компании только за третий квартал достигли 51,4 млрд долларов (по сравнению с 91,4 млрд долларов за весь 2025 год), что привело к отрицательному свободному денежному потоку в размере 9,1 млрд долларов. Помимо финансовых показателей, дополнительное давление на акции компании оказали опасения структурного характера, связанные с тем, что искусственный интеллект может сделать традиционную бизнес-модель поисковых систем устаревшей.
«Intel»: Американская компания «Intel», один из символов полупроводниковой промышленности США, столкнулась с ещё более серьёзными трудностями. За одну торговую сессию её акции обвалились на 28,58–29%, продемонстрировав худший однодневный результат с 1970-х годов.
Этот обвал привёл к сокращению рыночной капитализации компании почти на 140 млрд долларов. Причина кризиса заключалась в прогнозе на четвёртый квартал: Intel ожидала выручку в размере 15–16 млрд долларов, что значительно ниже рыночных ожиданий на уровне 17,1 млрд долларов, а также скорректированную прибыль на акцию всего в 25 центов.
Неспособность компании привлечь сторонних заказчиков для своих контрактных полупроводниковых производств (Foundry), а также прогноз отрицательного денежного потока по итогам года убедили инвесторов в том, что Intel проиграла конкурентную борьбу в эпоху искусственного интеллекта.
«Amazon» и «Meta»: Компания «Amazon» также не избежала последствий кризиса. Её акции снизились после объявления прогноза капитальных затрат на 2026 год в размере более 220 млрд долларов и сообщения об отрицательном свободном денежном потоке в размере 42,4 млрд долларов за 12 месяцев, предшествовавших публикации отчёта.
«Meta», материнская компания «Facebook» и «Instagram», несмотря на выручку в размере 64,6 млрд долларов, превысившую прогнозы, столкнулась с падением стоимости акций на 7% из-за того, что расходы на строительство центров обработки данных превысили денежные поступления.
Впервые за последнее десятилетие «Meta» зафиксировала чистый отток денежных средств и для финансирования своей программы развития стоимостью 95 млрд долларов была вынуждена представить новый класс акций — класс C, не предоставляющий права голоса.
Вторичные последствия для технологических цепочек поставок и полупроводниковой промышленности;
Волна распродаж не ограничилась крупнейшими компаниями программного сектора и охватила всю цепочку поставок аппаратного обеспечения. Индекс полупроводниковой отрасли снизился на 7,2%, а совокупная рыночная капитализация компаний этого сектора за короткий период сократилась более чем на 1,64 трлн долларов.
Акции «Nvidia», ведущего производителя чипов для искусственного интеллекта, подешевели более чем на 4%, «AMD» потеряла почти 11%, а «Qualcomm» и «Broadcom» — более 11% и 5% соответственно. Крупнейшие производители серверного оборудования, включая «Dell» и «HP», также столкнулись с падением котировок примерно на 10%, что продемонстрировало глубину кризиса в аппаратном секторе.
Геополитический шок: блокировка Ормузского пролива и кризис на энергетическом рынке;
В то время как финансовое положение технологических компаний из-за масштабного оттока денежных средств стало крайне слабым и уязвимым, мощный внешний шок разрушил надежды на относительно безболезненное преодоление кризиса. Этим шоком стали обострение напряжённости между США и Ираном и фактическое перекрытие Ормузского пролива.
Ормузский пролив является стратегически важным узким местом мировых энергетических маршрутов, через которое ежедневно транспортируется около 20% потребляемой в мире сырой нефти. Нарушение судоходства в проливе имеет немедленные и разрушительные последствия для мировой экономики.
Согласно сообщениям, опубликованным в ходе этого кризиса, недавно официальные лица нашей страны заявили, что по меньшей мере четыре крупных нефтяных танкера подорвались на морских минах в водах Ормузского пролива. Этот инцидент фактически означал перекрытие главной энергетической артерии мира, что вызвало резкий скачок цен на сырьевых рынках.
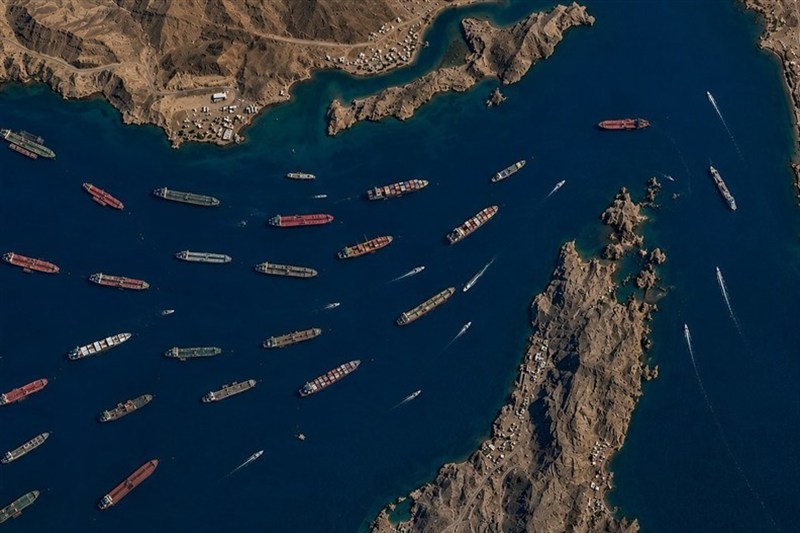
цена нефти марки «Brent», являющейся основным ценовым ориентиром на мировом рынке, резко выросла, преодолев ключевые уровни сопротивления и достигнув отметок 110, 115,37 и даже 116 долларов за баррель. Стоимость американской нефти «West Texas Intermediate» (WTI) также превысила 101 доллар за баррель. Этот скачок цен, выходящий за рамки обычных колебаний спроса и предложения, свидетельствовал о формировании «устойчивой геополитической премии за риск» (Durable Geopolitical Risk Premium) в ценообразовании на энергоносители.
Помимо сырой нефти, Ормузский пролив является основным маршрутом транспортировки сжиженного природного газа (СПГ) и нефтехимического сырья. Нарушение судоходства в этом проливе превратило энергетический кризис в кризис цепочек поставок для металлургической промышленности, в частности производства алюминия, а также промышленных пластмасс, выпуск которых в значительной степени зависит от энергоносителей.
Прямой ущерб технологической инфраструктуре вследствие геополитического кризиса;
Влияние войны и напряжённости на Ближнем Востоке на технологические компании не ограничивалось косвенными макроэкономическими последствиями. В некоторых случаях их инфраструктуре был нанесён непосредственный физический ущерб. Наиболее показательным примером стал взрыв со смертельным исходом на производственном предприятии Intel в районе Кирьят-Гат в Израиле.
Хотя в некоторых сообщениях этот инцидент описывался как несчастный случай на производстве, в результате которого погибли двое рабочих, его происшествие в центре охваченного войной и напряжённостью региона подчеркнуло операционные риски, с которыми сталкиваются транснациональные компании на Ближнем Востоке.
Взрыв привёл к длительной остановке работы этого стратегически важного предприятия. Согласно финансовым оценкам Intel, простой сократит выручку компании как минимум на 600 млн долларов в течение двух последовательных кварталов. Эти потери непосредственно отразились на слабых финансовых результатах Intel и её неблагоприятных прогнозах, которые ранее назывались причиной падения акций компании на 29%.
Механизм передачи инфляционного шока: как война на Ближнем Востоке поставила Уолл-стрит на колени?
На первый взгляд связь между ценами на нефть в Персидском заливе и стоимостью акций компаний, занимающихся разработкой искусственного интеллекта в Кремниевой долине, может показаться неочевидной.
Кризис октября 2026 года имел поразительное структурное сходство с нефтяным шоком 1973 года. Тогда рост цен на энергоносители также не обязательно наносил прямой удар по многим отраслям, однако его последствия распространялись по всей экономике и в конечном итоге привели к обвалу фондовых рынков.
Первый этап: распространение энергетического шока на общую инфляцию;
Когда из-за перекрытия Ормузского пролива цены на нефть подскакивают на 10–13% и более, последствия немедленно выходят за пределы нефтяной отрасли. В США потребители ежегодно тратят на бензин около 400 млрд долларов.
По мере роста цен на топливо на автозаправочных станциях потребители вынуждены направлять всё большую долю своих фиксированных доходов на оплату энергоносителей. В течение относительно короткого периода — двух-трёх месяцев — увеличение транспортных расходов отражается на стоимости продуктов питания и других товаров первой необходимости.
В результате резко сокращаются дискреционные, то есть необязательные, расходы потребителей. Снижение покупательной способности ведёт к падению спроса на бытовую электронику, программные услуги, цифровые подписки и покупки на платформах электронной коммерции, таких как «Amazon». В конечном итоге это снижение спроса отражается в ухудшении прогнозируемой выручки компаний.
Второй этап: паралич денежно-кредитной политики Федеральной резервной системы;
До возникновения кризиса в Ормузском проливе экономика США сталкивалась с инфляцией на уровне около 3%, а Федеральная резервная система (ФPС) проводила ограничительную денежно-кредитную политику для её сдерживания. Нефтяной шок в этих условиях привёл к резкому ухудшению инфляционных перспектив.
Pынки рассчитывали, что ФPС, учитывая ослабление некоторых экономических показателей и ухудшение финансовой отчётности компаний, приступит к снижению процентных ставок. Однако геополитический шок лишил денежно-кредитные власти возможности воспользоваться этим инструментом.
Такие авторитетные финансовые организации, как «Goldman Sachs», прямо заявили, что из-за ценового давления, вызванного энергетическим шоком, и вероятности дальнейшего обострения конфликта с Ираном ФPС в настоящее время не может снижать процентные ставки.
В результате ставка по федеральным фондам закрепилась на высоком уровне 3,75–4,00%, а в отдельные периоды на рынке даже возникали ожидания её повторного повышения до 4,5%.
Одновременно на рынке облигаций, который служит важным индикатором инфляционных ожиданий, доходность десятилетних казначейских облигаций США (US10Y) заметно выросла, приблизившись к отметке 5% и достигнув 4,99%. Доходность двухлетних облигаций также поднялась до 4,72%.
Третий этап: повышение ставки дисконтирования и обвал стоимости акций технологических компаний;
Важнейшим связующим звеном этого механизма является понятие «ставки дисконтирования» (Discount Rate), используемой при оценке стоимости активов.
Технологические компании, особенно крупнейшие корпорации, осуществляющие масштабные инвестиции в искусственный интеллект, с точки зрения оценки стоимости относятся к категории «активов с большой дюрацией» (Long-Duration Assets).
Это означает, что значительная часть их внутренней стоимости определяется прибылью и денежными потоками, которые, как ожидается, будут получены лишь спустя годы — начиная с 2027 года и позднее, после завершения строительства инфраструктуры искусственного интеллекта.
Для расчёта текущей стоимости этих будущих доходов в финансовых моделях, таких как модель дисконтированных денежных потоков (DCF), аналитики дисконтируют ожидаемые поступления по ставке, непосредственно связанной с доходностью государственных облигаций.
Когда нефтяной шок, вызванный кризисом в Ормузском проливе, привёл к устойчивой инфляции и закреплению доходности десятилетних облигаций вблизи 5%, знаменатель в формуле оценки стоимости резко увеличился. В результате текущая стоимость этих отдалённых и во многом гипотетических денежных потоков от искусственного интеллекта значительно сократилась.
Таким образом, энергетическому кризису не требовалось непосредственно наносить ущерб программному обеспечению или серверам Microsoft и Amazon. Через цепочку «нефть → инфляция → процентные ставки → ставка дисконтирования» он нанёс удар по чрезмерно завышенным рыночным оценкам этих компаний и обрушил их.
Обострение кризиса финансирования в условиях высоких процентных ставок;
Как отмечалось в предыдущих разделах, технологическим компаниям требовались огромные капиталовложения для завершения формирования инфраструктуры искусственного интеллекта. Meta нуждалась в 95 млрд долларов, а Amazon планировала капитальные затраты на 2026 год в размере 220 млрд долларов.
В обычных экономических условиях при низких процентных ставках привлечение таких средств было бы возможно посредством выпуска относительно дешёвых облигаций. Однако в экономике, находящейся под влиянием войны на Ближнем Востоке, где стоимость заимствований резко возросла, цена привлечения капитала (Cost of Capital) для этих компаний становится чрезвычайно высокой.
Например, «Microsoft» для обеспечения необходимой ликвидности была вынуждена выпустить облигации инвестиционного уровня (Investment-Grade Bonds) на сумму 25 млрд долларов. Это стало крупнейшим размещением долговых бумаг компании более чем за девять лет.
Высокие процентные выплаты по столь значительному объёму долга непосредственно сокращают чистую прибыль компании в последующие годы и усиливают пессимизм инвесторов относительно её перспектив.
Наряду с выпуском облигаций попытки привлечь финансирование посредством размещения новых акций также сталкиваются с трудностями на рынке, охваченном опасениями из-за геополитического шока.
Pешение «Meta» выпустить акции класса C было расценено как попытка расширить возможности привлечения капитала, однако рынок отреагировал на этот шаг распродажей акций компании.
Системные и вторичные последствия для мировой экономики;
Обвал стоимости активов на Уолл-стрит, вызванный сочетанием кризиса в сфере искусственного интеллекта и кризиса в Ормузском проливе, повлёк за собой волну разрушительных последствий для других секторов мировой экономики.
Pаспространение кризиса на международные рынки и развивающиеся экономики;
Падение стоимости американских акций на триллионы долларов немедленно отразилось на мировых рынках. На фоне этих событий ключевые фондовые индексы Азии и Европы также продемонстрировали снижение. В частности, фондовая биржа Тель-Авива столкнулась с масштабным падением котировок под непосредственным давлением военных рисков и нарастающей напряжённости.
Наиболее уязвимым звеном оказались страны с формирующимися рынками и развивающиеся государства. Эти страны, большинство из которых являются нетто-импортёрами энергоносителей, столкнулись с разрушительным сочетанием факторов.
С одной стороны, рост цен на нефть привёл к ухудшению торгового баланса и обесцениванию их национальных валют по отношению к доллару. С другой стороны, внутренний инфляционный шок вынудил центральные банки этих государств повышать процентные ставки.
Одновременно иностранные инвесторы, понёсшие убытки на Уолл-стрит, начали выводить капитал с развивающихся рынков для восполнения ликвидности. Это спровоцировало «бегство капитала» и усугубило экономический спад в этих странах.
Ущерб логистике и мировой торговле;
С точки зрения физической торговли товарами исследования показывают, что блокировка Ормузского пролива не только вызвала потрясения на энергетическом рынке, но и создала масштабные логистические препятствия на международном уровне.
Страны, не располагавшие достаточными стратегическими резервами и запасами, столкнулись с резким сокращением импортных и экспортных потоков.
Эти логистические трудности непосредственно затронули цепочки поставок в обрабатывающей промышленности, привели к задержкам в реализации инфраструктурных проектов, включая строительство новых центров обработки данных для искусственного интеллекта, и значительно увеличили стоимость строительства вследствие подорожания сырья.
Пересмотр ожиданий в индустрии искусственного интеллекта;
Одним из наиболее глубоких последствий этого комплексного кризиса стало коренное изменение отношения рынка к искусственному интеллекту.
До кризиса октября 2026 года рынок был готов оправдывать практически любые расходы под предлогом «инвестиций в будущее». Однако после того, как энергетический шок сделал стоимость этих амбициозных проектов ощутимой, на рынке начался масштабный пересмотр оценок стоимости активов (Valuation Reset).
Некоторые рыночные стратеги назвали этот период концом «самого честного пузыря в истории» — пузыря, при котором было очевидно, что инвестиции превращаются в микросхемы и центры обработки данных, однако не обеспечивают сопоставимой отдачи и доходов.
Эксперты теперь считают, что большие языковые модели (LLM) в краткосрочной перспективе способны повысить производительность труда лишь на 10–15%. По их мнению, такой прирост добавленной стоимости не оправдывает ни триллионных расходов на аппаратное обеспечение, ни неизбежного оттока денежных средств.
Взаимосвязь кризисов: Ормузский пролив, цепочки поставок микросхем и обвал акций технологических компаний;
Блокировка Ормузского пролива и кризис на Ближнем Востоке не ограничились потрясениями на энергетическом рынке, а привели к масштабным логистическим сбоям в глобальных цепочках поставок, непосредственно затронувшим производство оборудования и микросхем для искусственного интеллекта.
Для развития инфраструктуры искусственного интеллекта крупнейшим технологическим компаниям необходимы огромные объёмы сырья, основных металлов, таких как алюминий, и промышленных пластмасс, производство и транспортировка которых в значительной степени зависят от энергоносителей и безопасных морских маршрутов.
Перекрытие этой жизненно важной транспортной артерии привело к резкому увеличению стоимости производства и поставок передовых компонентов. Строительство центров обработки данных столкнулось с серьёзными перебоями и беспрецедентным ростом затрат.
Этот логистический кризис и шок предложения в цепочках поставок микросхем произошли именно в тот момент, когда на Уолл-стрит начали ставить под сомнение обоснованность «триллионного пузыря» искусственного интеллекта.
Опубликованная финансовая отчётность свидетельствовала о том, что технологические гиганты потратили миллиарды долларов на приобретение микросхем и графических процессоров, в том числе продукции Nvidia. Однако финансовая отдача от этих инвестиций оставалась неопределённой, вследствие чего денежные потоки компаний начали приобретать отрицательные значения.
Pезкий рост цен на нефть, вызванный кризисом в Ормузском проливе, спровоцировал всплеск инфляции во всём мире и вынудил Федеральную резервную систему США сохранять высокие процентные ставки. Это, в свою очередь, привело к значительному повышению ставки дисконтирования и поставило под серьёзное сомнение рыночные оценки активов, стоимость которых зависит от будущих доходов.
В результате сочетания этих неблагоприятных факторов — колоссальных расходов на инфраструктуру искусственного интеллекта, дефицита и удорожания компонентов вследствие нарушения цепочек поставок оборудования, а также инфляционного шока из-за перекрытия Ормузского пролива — среди институциональных инвесторов возникла волна паники.
Pазрушительное сочетание этих обстоятельств привело к стремительному сокращению рыночной капитализации технологических компаний более чем на 1 трлн долларов, что особенно сильно отразилось на индексе Nasdaq 100.
При этом акции ключевых участников цепочек поставок и производителей микросхем для искусственного интеллекта, включая Intel, Nvidia и AMD, столкнулись с масштабным падением котировок, которое повлекло за собой исторический обвал всего технологического сектора фондового рынка.
Комплексный анализ финансовой документации, макроэкономических данных и геополитических сообщений позволяет дать чёткий ответ на вопрос о масштабах влияния «войны между США и Ираном и блокировки Ормузского пролива» на историческое падение акций технологических компаний.
На основании проведённого исследования можно выделить три основных вывода.
Во-первых, предпосылки и первоначальный катализатор падения носили исключительно внутренний, корпоративный характер. Стремление инвесторов без должной осмотрительности направлять сотни миллиардов долларов в проекты искусственного интеллекта без ясных перспектив окупаемости инвестиций (ROI) привело к тому, что публикация слабой финансовой отчётности таких компаний, как «Alphabet», «Intel» и «Amazon», по итогам третьего квартала выявила отрицательные денежные потоки и спровоцировала первую волну распродаж.
На этом этапе рынок нуждался в ценовой коррекции, которая позволила бы привести оценки стоимости активов в соответствие с реальным положением дел.
Во-вторых, война и блокировка Ормузского пролива выступили не причиной возникновения пузыря в сфере искусственного интеллекта, а «разрушительным ускорителем и определяющим фактором», превратившим обычную рыночную коррекцию в обвал на триллионы долларов.
Подрыв четырёх нефтяных танкеров на минах в Ормузском проливе и скачок стоимости нефти Brent выше 115 долларов за баррель запустили механизм распространения инфляционного шока на мировую экономику.
Этот геополитический шок, усилив инфляционное давление в США, лишил Федеральную резервную систему возможности проводить стимулирующую денежно-кредитную политику и снижать процентные ставки.
В-третьих, и это наиболее важно, ключевым механизмом передачи шока на стоимость акций технологических компаний стала ставка дисконтирования.
Когда инфляция, вызванная энергетическим кризисом, привела к закреплению доходности облигаций на уровне около 5%, текущая стоимость огромных будущих доходов от искусственного интеллекта, обещанных технологическими компаниями, резко сократилась.
Одновременно значительно возросла стоимость привлечения десятков миллиардов долларов, необходимых для продолжения реализации проектов этих компаний, что создало дополнительные угрозы для их и без того уязвимого финансового положения.
Кроме того, нельзя игнорировать непосредственный ущерб, связанный с геополитическим кризисом. В частности, взрыв на производственном предприятии Intel в эпицентре ближневосточного конфликта — в Кирьят-Гате, Израиль — и вызванные им убытки в размере 600 млн долларов непосредственно способствовали ухудшению финансовых прогнозов компании и историческому падению её акций.
В конечном итоге имеющиеся данные свидетельствуют о том, что при стабильной макроэкономической обстановке и отсутствии нефтяного шока, вызванного кризисом в Ормузском проливе, рынок мог бы гораздо более гибко справляться с проблемами ликвидности в сфере искусственного интеллекта благодаря возможности поддерживать более низкие процентные ставки.
Однако совпадение этих двух событий объединило инфляционные последствия классического энергетического шока с уязвимостью современного технологического пузыря, спровоцировав один из самых беспрецедентных оттоков капитала в истории финансовых рынков США.
Конец сообщения/