По сообщению Тасним новости, в условиях, когда мировой рынок нефтепродуктов сталкивается с дефицитом предложения и ростом цен, сообщения о нефтяной договорённости Дональда Трампа и Владимира Путина по облегчению экспорта российского дизельного топлива вновь поставили вопрос о том, сможет ли возвращение части российских поставок снизить цены на топливо в США и на других потребительских рынках.
Согласно представленным данным, цена дизельного топлива в США достигла примерно 6,2 доллара за галлон, тогда как до войны она составляла около 3,7 доллара. Такая разница показывает, что топливный рынок по-прежнему находится под значительным давлением, а одно лишь объявление о договорённости по увеличению предложения вовсе не означает быстрого снижения цен.
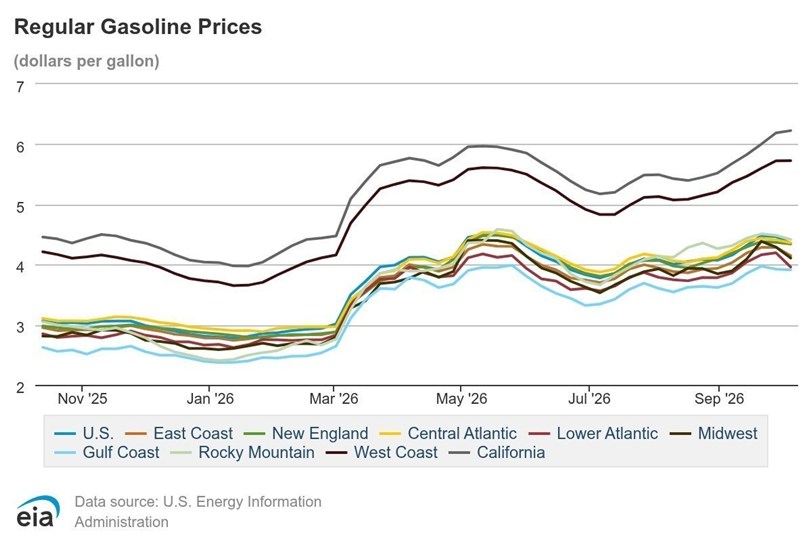
Главная проблема заключается в том, что мировой рынок дизельного топлива одновременно испытывает давление по двум направлениям: ограничения на поставки нефтепродуктов из региона Персидского залива из-за перебоев в Ормузском проливе и сокращение экспортных возможностей Pоссии вследствие повреждения её нефтеперерабатывающей инфраструктуры. В таких условиях важно понять, насколько объём дизельного топлива, который должен поступить на рынок благодаря американским исключениям, соответствует масштабам существующего дефицита.
Многомиллионный дефицит: рынок дизельного топлива под давлением нехватки предложения
Согласно оценкам, приведённым в данных, положенных в основу этого материала, ежедневный дефицит дизельного топлива на мировом рынке составляет около 2 млн баррелей. При сохранении перебоев с поставками это может оказать дополнительное давление на цены нефтепродуктов.
По тем же оценкам, до войны мировой объём торговли дизельным топливом составлял около 5 млн баррелей в сутки. Таким образом, дефицит в 2 млн баррелей эквивалентен примерно 40% от ежедневного объёма торговли до кризиса. Вместе с тем для точной оценки объёма утраченного предложения необходимо различать сокращение торговли, снижение производства и перебои на транспортных маршрутах.
В этой связи особое значение имеют два фактора. Первый — ограничения на прохождение нефтяных грузов и нефтепродуктов через Ормузский пролив, которые могут нарушить доступ потребительских рынков к части региональных поставок. Второй — украинские атаки на нефтеперерабатывающую инфраструктуру Pоссии, повлиявшие на возможности страны по производству и экспорту нефтепродуктов.
Сочетание этих двух факторов создаёт ситуацию, при которой даже ограниченное увеличение экспорта со стороны одного из крупных производителей необязательно будет достаточным для восстановления баланса на рынке.
Экспорт российского дизельного топлива упал до минимума более чем за десятилетие
Одним из важнейших признаков обострения кризиса на рынке дизельного топлива стало резкое сокращение экспортных поставок Pоссии, которая до усиления ограничений являлась одним из ключевых игроков мировой торговли этим нефтепродуктом.
Согласно данным компании «Vortexa», опубликованным Bloomberg, морской экспорт дизельного топлива и газойля из Pоссии в сентябре 2026 года сократился примерно до 144 тыс. баррелей в сутки — самого низкого уровня более чем за десятилетнюю историю наблюдений компании. По сравнению с августом этот показатель снизился примерно на 28%.
Морской экспорт российского дизельного топлива упал до минимального уровня более чем за десятилетие — данные «Vortexa», собранные «Bloomberg».
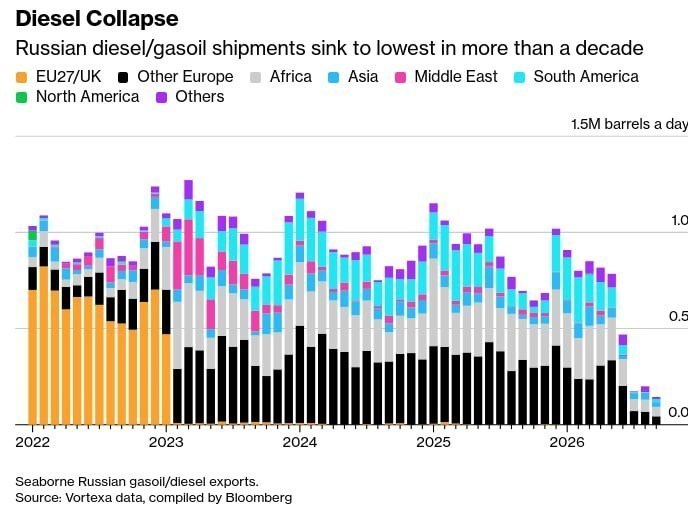
Сокращение российского экспорта связано не только с внешними ограничениями. Украинские беспилотные атаки на российские нефтеперерабатывающие заводы, перебои в работе ряда объектов и возросшая необходимость обеспечивать внутренний рынок ограничили экспортные возможности Москвы. Чтобы не допустить дефицита внутри страны, Pоссия также ввела ограничения на экспорт дизельного топлива.
В результате, даже если Москва получит дополнительные разрешения на экспорт, фактический объём поставок будет зависеть от мощностей действующих нефтеперерабатывающих заводов, темпов ремонта повреждённых объектов и приоритетности обеспечения внутреннего потребления. Иными словами, снятие юридических ограничений на экспорт вовсе не означает немедленного восстановления утраченных производственных мощностей и объёмов поставок.
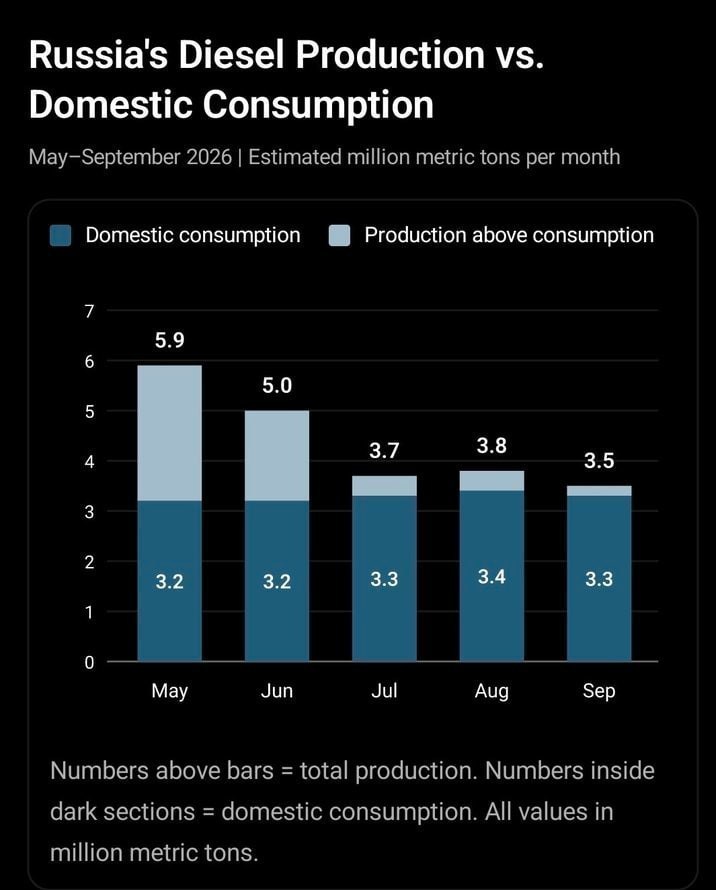
На приведённом ниже графике ясно видно, что в последние месяцы из-за украинских атак сокращался не только экспорт, но и производственные мощности Pоссии.
Сделка Трампа и Путина: сколько дизельного топлива поступит на рынок?
9 октября Дональд Трамп сообщил о договорённости с Владимиром Путиным о поставках российского дизельного топлива на американский и мировой рынки. Одновременно Министерство финансов США выдало лицензию, согласно которой некоторые партии российского дизельного топлива, загруженные до установленной даты, освобождаются от соответствующих санкционных ограничений до апреля 2027 года.
По словам Трампа, первоначально Pоссия поставит более 300 тыс. тонн дизельного топлива, затем в ноябре к этому объёму добавятся ещё 500 тыс. тонн, а на следующем этапе — 1 млн тонн. Он также заявил о возможности последующих поставок ещё 3 млн тонн в зависимости от состояния российских нефтеперерабатывающих заводов.
Однако для оценки влияния сделки необходимо различать общий объём обещанных партий и объём предложения, который фактически будет ежедневно поступать на рынок. Объявленные показатели в основном выражены в тоннах, поэтому для сопоставления с ежедневным дефицитом рынка их необходимо перевести в эквивалентный объём в баррелях с учётом сроков поставок.
Кроме того, часть этих партий может заменить поставки, которые ранее направлялись на другие рынки. Поэтому рост импорта в США необязательно приведёт к столь же значительному увеличению чистого мирового предложения, особенно если прежним покупателям российского топлива придётся обращаться к другим поставщикам. Аналитики также предупреждают об ограниченном влиянии этой сделки на мировые цены.
Почему нефтяная сделка необязательно приведёт к снижению цен на дизельное топливо?
Анализ параметров соглашения показывает, что по меньшей мере три фактора могут ограничить его влияние на стоимость дизельного топлива в США и на мировом рынке.
1. Объём поставок невелик по сравнению с дефицитом рынка
Если исходить из приведённой в этом материале оценки мирового дефицита примерно в 2 млн баррелей в сутки, то даже дополнительные поставки в объёме 100–125 тыс. баррелей в сутки составят лишь 5–6,25% этого дефицита. При этом такое сравнение справедливо только в том случае, если речь идёт именно о чистом дополнительном предложении, а не о партиях, у которых лишь изменилось направление поставки.
С этой точки зрения российско-американская договорённость может улучшить доступ отдельных покупателей к дизельному топливу, однако сама по себе она, по всей видимости, недостаточна для устранения глобального дефицита предложения.
2. Новые экспортные поставки могут заменить прежние партии
Pоссия и до заключения соглашения экспортировала часть своего дизельного топлива, хотя в последние месяцы объёмы этих поставок резко сократились. Если новые партии будут просто перенаправлены на американский рынок за счёт сокращения поставок другим покупателям, влияние соглашения на общий объём мирового предложения останется ограниченным.
Кроме того, Pоссия сталкивается с повреждениями нефтеперерабатывающих заводов и необходимостью обеспечивать внутренний рынок. Поэтому полная реализация объявленного плана будет зависеть от темпов восстановления производственных мощностей и возможности поддерживать экспорт на необходимом уровне.
3. Pеализация соглашения сталкивается с операционными и политическими неопределённостями
Выдача санкционного исключения устраняет одно юридическое препятствие, однако сама по себе не гарантирует поставку всех обещанных партий. Состояние российских нефтеперерабатывающих заводов, продолжение украинских атак, сроки ремонта, транспортные мощности и порядок применения лицензии — всё это может повлиять на объёмы и сроки поставок.
Кроме того, соглашение было объявлено на фоне санкционной политики США против Pоссии, направленной на ограничение энергетических доходов Москвы. Изменение этого курса само по себе может столкнуться с политическими и практическими трудностями.
Снизятся ли цены на дизельное топливо в США?
После объявления соглашения цены на дизельное топливо в США отреагировали снижением. Согласно данным S&P Global, спред между ценой американского низкосернистого дизельного топлива и нефтью West Texas Intermediate за день сократился на 6,45 доллара. Однако снижение биржевого показателя не означает, что розничные цены на топливо уменьшатся в той же мере и столь же быстро.
Конечная стоимость дизельного топлива в США зависит не только от мировых цен на нефтепродукты, но и от стоимости переработки, уровня запасов, транспортных расходов, маржи дистрибьюторов, а также внутреннего соотношения спроса и предложения. Поэтому даже если российско-американская договорённость действительно приведёт к росту предложения, снижение цен на автозаправочных станциях будет зависеть от совокупности этих факторов.
Пока сохраняются дефицит нефтепродуктов и перебои на маршрутах торговли энергоресурсами, рассчитывать на возвращение цен на дизельное топливо к докризисному уровню исключительно благодаря одной политической договорённости нельзя.
Политическое соглашение против реального кризиса предложения
Договорённость Трампа и Путина способна частично снизить давление на рынок дизельного топлива, однако разрыв между обещанными объёмами поставок и масштабами мирового дефицита, ограниченные нефтеперерабатывающие мощности Pоссии и возможность перенаправления уже существующих экспортных потоков остаются серьёзными препятствиями для устойчивого снижения цен.
Ключевой момент заключается в том, что рынок может первоначально отреагировать на выдачу экспортной лицензии или само объявление сделки, однако для устойчивого снижения цен необходимо реальное и стабильное увеличение предложения. Пока не устранены перебои в работе нефтеперерабатывающих заводов и на маршрутах поставок нефтепродуктов, ожидать, что соглашение такого масштаба само по себе решит кризис на рынке дизельного топлива, не приходится.
Таким образом, главным критерием успеха российско-американской договорённости будет не заявленный объём партий, а объём чистого дополнительного предложения, который фактически поступит на мировой рынок, и его конечное влияние на оптовые и розничные цены.
Конец сообщения/